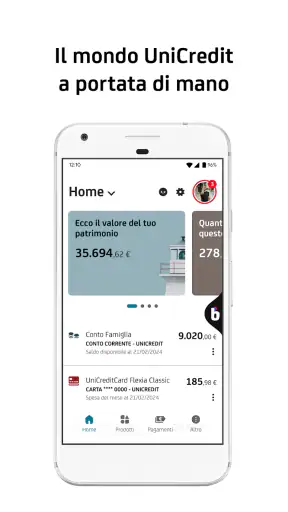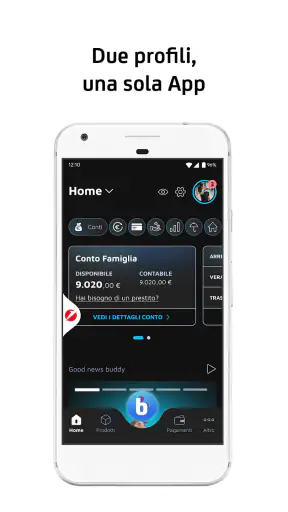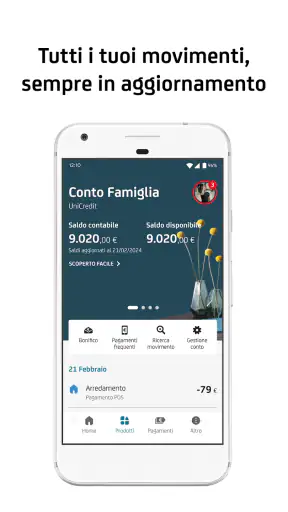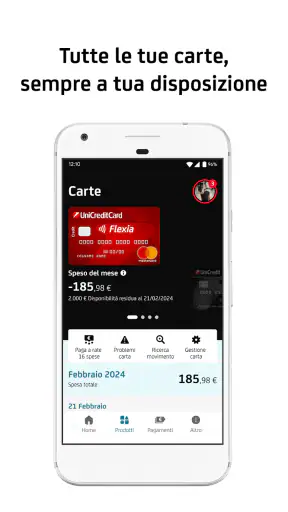
Mobile Banking UniCredit

- 76.09K Recensioni
- 4,6
- Download
- 5.000.000+
 Analisi di Mobxio
Quando controllo un conto dal telefono, voglio capire in fretta cosa sta succedendo senza dover aprire il computer o cercare tra schermate confuse. Mobile Banking UniCredit è pensata proprio per chi ha già rapporti con UniCredit e preferisce gestirli mentre è in movimento. La mia impressione è che il suo valore dipenda meno dall’idea di avere “tutto in un’app” e più da una cosa concreta: rendere più semplice tenere d’occhio la propria banca nella routine quotidiana.
Una banca in tasca, con un’utilità soprattutto pratica
L’app appartiene alla categoria della finanza ed è sviluppata da UniCredit S.p.A. Il suo scopo è accompagnare i clienti nell’accesso ai rapporti bancari da dispositivo mobile: non la considererei una soluzione universale per chi cerca un servizio finanziario indipendente, ma uno strumento complementare per chi usa già UniCredit. Questa distinzione conta, perché l’esperienza ha senso soprattutto se il proprio conto e le proprie esigenze sono già legati alla banca.
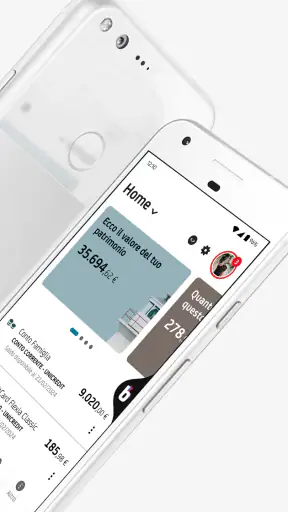
La trovo adatta a controlli brevi e frequenti: verificare la situazione prima di una spesa, dare un’occhiata ai movimenti dopo aver pagato o consultare il conto senza aspettare di essere davanti al computer. Non serve necessariamente una sessione lunga per giustificare l’app. In ambito bancario, poter fare una verifica quando nasce il dubbio è spesso più utile di avere molte schermate che si usano di rado.
Un esempio realistico: sono al supermercato e sto decidendo se aggiungere una spesa non prevista al carrello. Apro l’app per controllare il conto e mi faccio un’idea prima di pagare. Oppure, dopo una giornata di commissioni, la uso per ricostruire rapidamente se gli addebiti che mi aspettavo sono comparsi. In entrambi i casi, il vantaggio non è una funzione spettacolare: è ridurre l’attrito tra una domanda pratica e la possibilità di rispondere.
Il costo: accesso gratuito, senza confonderlo con il costo dei servizi bancari
Mobile Banking UniCredit è gratuita da scaricare. Questo rende semplice provarla se si è già clienti, ma non significa che ogni prodotto, operazione o rapporto bancario collegato sia privo di costi: il prezzo dell’app e le condizioni dei servizi della banca sono questioni diverse. Per decidere se usare l’app non pagherei un costo di acquisto; per valutare il costo complessivo della propria banca, invece, controllerei le condizioni del conto e dei servizi specifici.
È una distinzione utile anche quando si confronta l’app con quella di un’altra banca. Un’app gratuita non rende automaticamente più conveniente il conto, così come una buona esperienza mobile non sostituisce la verifica di commissioni, condizioni e servizi di cui si ha davvero bisogno. Qui il vantaggio certo è che l’accesso all’app non richiede un prezzo di download.
Il quadro di adozione è ampio: risulta valutata in media 4,6 stelle, con oltre 584 mila valutazioni e più di 5 milioni di installazioni. Sono segnali di un utilizzo diffuso, non una garanzia che ogni cliente troverà l’interfaccia perfetta o che ogni esigenza sia coperta. La valutazione può aiutare a orientarsi, ma la prova decisiva resta capire se l’app si adatta al proprio modo di gestire il conto.
Dove offre valore nella vita di tutti i giorni
Il beneficio principale è la comodità di avere i rapporti bancari a portata di mano. Per chi controlla il conto più volte durante la settimana, evitare di passare ogni volta a un computer può trasformare una piccola incombenza in un’abitudine rapida. Anche chi controlla raramente può apprezzare l’accesso mobile nei momenti in cui serve una risposta immediata, purché non si aspetti che l’app sostituisca ogni canale di assistenza o ogni procedura bancaria.
Un uso che trovo particolarmente sensato è separare il controllo informativo dalle decisioni più impegnative. Posso consultare il conto per capire se una spesa è già stata contabilizzata, ma per una scelta finanziaria importante mi prenderei comunque il tempo di verificare tutti i dettagli e le condizioni pertinenti. L’app è utile per accorciare il percorso verso le informazioni, non per eliminare la necessità di ragionare con calma.
Un altro accorgimento pratico è scegliere momenti precisi per controllare i movimenti, invece di aprire l’app impulsivamente dopo ogni acquisto. Per esempio, una verifica serale delle spese della giornata può essere più utile di controlli ripetuti e disordinati: permette di notare ciò che non torna senza trasformare il telefono in un promemoria costante del conto. È un modo semplice per sfruttare l’accessibilità mobile senza alimentare ansia o confusione.
Il vantaggio è più netto per chi ha già familiarità con UniCredit e vuole un punto d’accesso mobile ai propri rapporti. Se invece si è ancora nella fase di scelta della banca, partire dall’app può essere fuorviante. Prima confronterei le esigenze reali — come il tipo di conto e i servizi usati — e poi valuterei quanto l’app renda comoda la gestione. La qualità dell’app conta, ma non dovrebbe decidere da sola dove tenere il proprio denaro.
Il compromesso tra comodità e dipendenza dall’ecosistema UniCredit
La prima limitazione è anche la più importante: l’utilità è strettamente legata ai rapporti con UniCredit. Chi usa una banca diversa non dovrebbe aspettarsi che questa app diventi il proprio strumento principale per consultare quel conto. In quel caso, l’app della propria banca è normalmente una scelta più diretta; se si gestiscono più istituti, può essere preferibile un approccio che riunisca le informazioni, purché sia adatto alle proprie esigenze e si valutino con attenzione sicurezza e modalità di accesso.
La seconda frizione riguarda le aspettative. L’espressione “mobile banking” può far immaginare che ogni attività bancaria sia sempre risolvibile dal telefono. Io la userei soprattutto per le necessità ricorrenti e per consultare i rapporti, senza dare per scontato che ogni richiesta particolare si completi nell’app. Quando una questione richiede chiarimenti, documentazione o una valutazione più articolata, può essere più efficace rivolgersi ai canali di assistenza o di gestione previsti dalla banca.
C’è poi una differenza tra avere un’app disponibile e voler affidare al telefono ogni controllo finanziario. Chi preferisce fare verifiche approfondite su uno schermo grande, confrontare documenti o pianificare il bilancio con calma può continuare a trovare più comodo il computer. L’app non deve sostituire quel metodo: può affiancarlo per i controlli veloci e lasciare le attività più impegnative a un momento dedicato.
Per evitare decisioni affrettate, userei i controlli rapidi come un primo orientamento e non come unica base per valutare una situazione complessa. Se noto un movimento che non riconosco, per esempio, non mi limiterei a guardarlo distrattamente mentre sono fuori: raccoglierei i dettagli disponibili e approfondirei tramite i canali appropriati. Questa prudenza è utile con qualsiasi app bancaria, e in particolare quando la praticità del telefono rende facile consultare le informazioni senza fermarsi a esaminarle.
Compatibilità, affidabilità percepita e a chi è davvero utile
La versione attuale è la 3.76.1 e il requisito minimo indicato è Android 9. Prima di installarla controllerei la versione del sistema sul telefono, soprattutto se uso un dispositivo datato: è una verifica semplice che evita di contare sull’app senza aver prima accertato la compatibilità. La classificazione PEGI 3 indica una valutazione adatta a tutte le età, ma l’app resta uno strumento finanziario: il suo uso riguarda la gestione bancaria, non l’intrattenimento.
La presenza di aggiornamenti è un elemento da tenere d’occhio in qualunque app legata al proprio conto. Se qualcosa cambia nell’interfaccia o un comportamento non è quello atteso, controllerei di avere la versione disponibile più recente e seguirei le indicazioni ufficiali della banca. Non tratterei però la sola numerazione di una versione come prova di una specifica funzione o di un particolare livello di sicurezza: per queste decisioni conta attenersi alle informazioni e alle procedure comunicate da UniCredit.
La consiglierei soprattutto a chi è cliente UniCredit, usa spesso lo smartphone per le incombenze quotidiane e vuole consultare i propri rapporti senza passare ogni volta dal computer. Può essere utile anche a chi viaggia tra casa, lavoro e commissioni e preferisce poter fare un controllo al momento opportuno. La valutazione media positiva e la diffusione suggeriscono che molte persone la trovano utile, ma non cancellano le differenze tra dispositivi, abitudini e aspettative.
La salterei, o almeno non la considererei una priorità, se non ho rapporti con UniCredit, se preferisco gestire tutto da desktop o se sto cercando un’app indipendente capace di organizzare in un solo posto conti di banche diverse. In questi casi un’alternativa più coerente con la propria banca o con il proprio metodo di gestione può offrire un percorso più lineare. Non sceglierei un conto soltanto perché la relativa app sembra comoda: il servizio bancario nel suo insieme resta la valutazione più importante.
Un controllo utile non equivale a una verifica completa
Nel confronto con le alternative, distinguerei tra l’app ufficiale della banca e gli strumenti pensati per una visione d’insieme. Per chi usa principalmente UniCredit, rivolgersi all’app della propria banca è il percorso più naturale; chi ha conti presso istituti diversi può preferire un servizio che li raccolga, valutando però con attenzione come gestisce accesso e dati. Non darei per scontato che una soluzione aggregata sia automaticamente più comoda: se il bisogno è solo controllare il rapporto UniCredit, aggiungere un intermediario può complicare una routine che potrebbe restare semplice.
Quando sono fuori casa, terrei a mente anche il contesto della consultazione. Un’occhiata veloce in un luogo affollato può bastare per orientarsi, ma non è il momento ideale per soffermarsi su informazioni personali o prendere decisioni importanti. Se devo esaminare un movimento con calma, preferisco rimandare a un posto più tranquillo e verificare i dettagli senza fretta. È un accorgimento concreto che migliora l’uso di qualsiasi strumento bancario sul telefono, senza confondere comodità e attenzione.
Chi si chiede se possa iniziare a usarla senza essere già cliente dovrebbe considerare il suo scopo: è pensata come accesso mobile ai rapporti UniCredit, non come alternativa autonoma a un conto. E se il dubbio riguarda il fare tutto dal telefono, la risposta prudente è considerarla un canale comodo per la gestione ordinaria, non una promessa che ogni pratica o problema si risolva lì. Per operazioni o chiarimenti che richiedono più passaggi, conviene seguire le procedure indicate dalla banca.
Il mio verdetto: una scelta sensata per i clienti UniCredit
Mobile Banking UniCredit mi sembra una soluzione pratica quando il bisogno è concreto e circoscritto: consultare i propri rapporti bancari dal telefono, con la libertà di farlo durante la giornata. Il fatto che sia gratuita da scaricare abbassa la barriera per provarla; il valore effettivo, però, dipende dal fatto che si usi UniCredit e che l’esperienza mobile si adatti alle proprie abitudini. Non la giudicherei come alternativa universale alle app bancarie concorrenti, perché il suo senso è accompagnare i clienti della banca.
Il mio consiglio è semplice: se sei già cliente, hai un dispositivo compatibile e vuoi un accesso più comodo al conto, ha senso provarla e vedere quanto velocizza i controlli che fai davvero. Se invece stai scegliendo una banca o vuoi riunire rapporti di istituti diversi, confronta prima le alternative e le condizioni dei servizi: la gratuità dell’app non risponde da sola a quelle domande. Per la persona giusta è un aiuto quotidiano ragionevole; per tutti gli altri, la scelta migliore può essere l’app legata al proprio istituto o al proprio modo di gestire il denaro.
Domande frequenti su Mobile Banking UniCredit
Che cos’è Mobile Banking UniCredit e quali operazioni consente di fare?
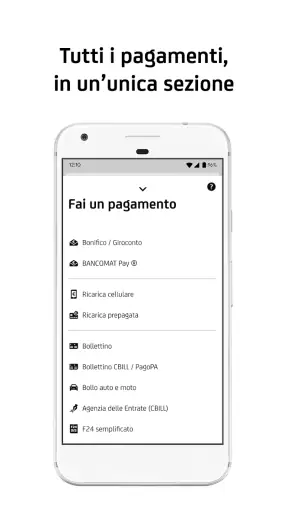
Mobile Banking UniCredit è l’app ufficiale che permette ai clienti della banca di accedere ai principali servizi bancari da smartphone o tablet. Dopo aver effettuato l’accesso, in genere è possibile consultare saldo e movimenti, controllare carte e conti, disporre bonifici e gestire alcune operazioni quotidiane senza recarsi in filiale. I servizi effettivamente disponibili possono dipendere dal tipo di conto, dal profilo del cliente e dalla versione dell’app.
Come si accede per la prima volta all’app Mobile Banking UniCredit?
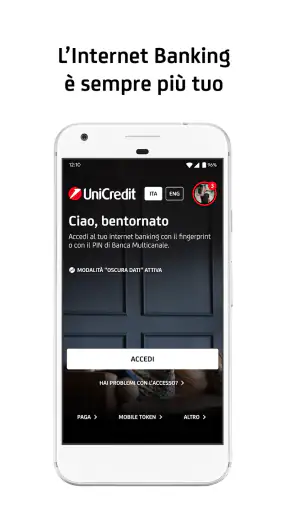
Per iniziare è necessario essere clienti UniCredit e seguire la procedura di attivazione indicata nell’app o dalla banca. Potrebbero essere richiesti le credenziali di accesso e passaggi di verifica dell’identità, per esempio tramite un codice o una conferma associata al proprio dispositivo. La procedura può variare in base alla situazione del cliente; se non si dispone delle credenziali o si incontrano difficoltà, è preferibile utilizzare i canali ufficiali UniCredit anziché condividere dati con terzi.
Mobile Banking UniCredit è sicura per controllare il conto ed effettuare pagamenti?
L’app è progettata per offrire accesso protetto ai servizi bancari e può prevedere autenticazione e conferme per determinate operazioni. La sicurezza dipende anche da come viene usato il dispositivo: è consigliabile installare gli aggiornamenti, impostare un blocco schermo, non comunicare password o codici temporanei e scaricare l’app solo dagli store ufficiali. UniCredit non dovrebbe chiedere di rivelare credenziali complete tramite messaggi o telefonate non verificate. In caso di attività sospette, contatta subito la banca.
L’app UniCredit ha costi e funziona su tutti gli smartphone?
Il download dell’app dagli store ufficiali è normalmente distinto dalle condizioni economiche dei prodotti bancari, che possono prevedere costi per conto, carta o singole operazioni. Conviene quindi verificare il proprio contratto e il foglio informativo aggiornato, senza presumere che ogni servizio sia gratuito. La compatibilità dipende dal sistema operativo e dai requisiti tecnici indicati nello store: prima di scaricare, controlla che il dispositivo sia supportato e disponga di una versione aggiornata di Android o iOS.
Cosa fare se l’app non funziona, non riconosce le credenziali o il telefono viene smarrito?
Se l’app presenta errori, verifica prima la connessione, aggiorna l’app e controlla che il sistema operativo sia supportato; evita però di ripetere tentativi che potrebbero bloccare l’accesso. Per credenziali dimenticate o accesso sospeso, usa le procedure ufficiali di recupero o contatta l’assistenza UniCredit. Se perdi il telefono, avvisa tempestivamente la banca e proteggi il dispositivo tramite gli strumenti di blocco disponibili. Non installare applicazioni di assistenza non ufficiali né comunicare codici di sicurezza a chi ti contatta.
I punti di forza di Mobile Banking UniCredit
Aspetti da tenere a mente su Mobile Banking UniCredit